Mostrando postagens com marcador Noticias. Mostrar todas as postagens

domingo, 27 de janeiro de 2013

CONTABILIDADE COMO FERRAMENTA TRIBUTÁRIA

0 Comentários


Ao fazer a conciliação das contas patrimoniais e de resultado, o Contabilista deverá atentar para diversos itens de conciliação
O Lucro Real para algumas empresas é obrigatório e para as outras que não estão obrigadas pela referida tributação pode representar economia de tributos. A opção pelo lucro real pressupõe contabilidade em dia, conciliada e com composição de saldo das contas.
LEIA MAIS

quinta-feira, 17 de janeiro de 2013

COMPENSAÇÃO FISCAL - NOVO SERVIÇO PORTAL E-CAC

1 Comentários


A Receita Federal incluiu o serviço de Comunicação para Compensação de Ofício no Centro Virtual de Atendimento (e-CAC). O acesso a essas informações diretamente pelos contribuintes será realizado por meio de código de acesso.
LEIA MAIS

INSTRUÇÃO NORMATIVA AUMENTA OBRIGAÇÕES DE EMPRESAS

0 Comentários

A Receita Federal ampliou os requisitos necessários para dispensar as multinacionais de comprovarem a aplicação dos chamados preços de transferência nas vendas a vinculadas e coligadas no exterior para efeitos de recolhimento do Imposto de renda e da CSLL.
LEIA MAIS

segunda-feira, 14 de janeiro de 2013

LEI DO ACESSO A INFORMAÇÃO

0 Comentários


A Lei de Acesso à Informação (Lei 12.527) veio para mudar o paradigma sobre a transparência pública no Brasil e configurar-se em um importante marco na história da Administração Pública.
Sua amplitude garante ao cidadão o direito de requerer a qualquer órgão integrante da Administração direta e indireta de todos os Poderes e entes federativos o acesso a informação de seu interesse particular, ou de interesse coletivo ou geral.
LEIA MAIS

terça-feira, 18 de dezembro de 2012

MITOS E VERDADES SOBRE DIREITOS DO CONSUMIDOR

0 Comentários

Muitos consumidores passam por problemas na hora de realizar compras, acreditando que estão sendo contemplados pelo CDC (Código de Defesa do Consumidor). Porém, existem algumas informações sobre os direitos na hora do consumo que os compradores não costumam saber. Confira cinco mitos e verdades na hora de realizar compras:

Trocas:

O advogado especialista em Direito do Consumidor do escritório Chalfin, Goldberg, Vainboim e Fichtner Advogados Associados, Jean Carlos de Albuquerque Gomes, lembra que, ao contrário do que se pensa, o CDC não obriga o lojista a trocas de produtos que não serviram ou não agradaram o presenteado. As lojas acabam usando a prática como uma cortesia para poder fidelizar o cliente.


Defeito:

A troca do produto só é obrigatória quando a mercadoria está com defeito, afirma Gomes. Neste caso, o fabricante possui o prazo de 30 dias para realizar o conserto e se o problema não for resolvido, no fim do período, o consumidor pode exigir a troca imediata, devolução do dinheiro ou abatimento proporcional ao valor pago.
CDC
Aqueles consumidores que comprarem bens de consumo de terceiros, como carros, não podem acionar o CDC em caso de defeitos ou prejuízos, pois, segundo o advogado, o código só pode ser acionado em casos de relação de consumo com pessoas jurídicas. Neste caso, a negociação com terceiros, ou pessoas físicas, não é considerada como uma relação de consumo.

Pagamento:

Os estabelecimentos não são obrigados a aceitar determinados tipos de pagamento, como cheque ou cartão. Porém, esta regra do lojista deve ser informada de forma clara. Além disso, o advogado lembra que as lojas não podem praticar preços diferenciados no caso de pagamentos à prazo e à vista, no entanto podem oferecer descontos da forma que acharem melhor.


Etiqueta:

As lojas devem sempre arcar com o preço que estiver na etiqueta, ou na prateleira onde o produto se encontra, mesmo que ele esteja errado no sistema do estabelecimento.
LEIA MAIS

quarta-feira, 21 de novembro de 2012

REFLEXOS TRIBUTÁRIOS DAS NORMAS CONTÁBEIS

0 Comentários


      Com a aprovação das Leis Federais nº 11.638 em 2007 e Lei nº 11.941, em 2009, que objetivam adaptar a contabilidade brasileira à padronização internacional contábil, diversas questões tributárias surgiram e necessitam de reflexões.
  
   Uma dessas questões que tem sido recorrente no dia a dia, com o fim da reserva de reavaliação, refere-se à obrigatoriedade (ou não) de se reconhecer o ajuste a valor justo de bem imóvel por ocasião de sua realização mediante alienação, sob qualquer forma: compra e venda, desapropriação, permuta etc – com a respectiva baixa na contabilidade.

         A operação de permuta de unidade imobiliária está disciplinada na IN SRF nº 107, de 1988, que permite, à opção dos permutantes, como regra geral, que a operação realize-se a valor de mercado ou contábil.
Na operação de permuta, a baixa do bem alienado pela pessoa jurídica implicará, se for o caso, a realização de eventual lucro inflacionário ou reserva de reavaliação a ele correspondente constituídos anteriormente à vigência da legislação que os extinguiu. Com efeito, no período-base da operação já constituída anteriormente à Lei Federal nº 11.941, aplica-se a legislação vigente na época, salvo se o contribuinte optou pela revogação da reavaliação.
        As Leis Federais 11.638 e 11.941 introduziram novos conceitos: valor justo e valor presente; os quais não substituem a extinta reavaliação a valor de mercado.
     
  A avaliação patrimonial, objeto da Lei Federal nº 6.404, de 1976, somente pode ser utilizada nas hipóteses nela previstas: aplicação financeira de renda variável (art. 183-I), operações de fusão, incorporação e cisão (art. 226, parágrafo 3º) e outras hipóteses estabelecidas pela CVM (parágrafo 5º do art. 177). Evidencia-se que não há mais hipótese legal para atualização dos ativos.
O parágrafo 3º do art. 182 da citada lei determina que sejam classificadas como ajustes de avaliação patrimonial, enquanto não computadas no resultado do exercício em obediência ao regime de competência, as contrapartidas de aumentos ou diminuições de valor atribuído a elementos do ativo e do passivo, em decorrência da sua avaliação a preço justo, nos casos previstos na lei. A lei prevê avaliação: a) pelo seu valor justo, quando se tratar de aplicações destinadas à negociação ou disponíveis para venda (art. 183, I); b) avaliação e contabilização aplicáveis às operações de fusão, incorporação e cisão estabelecidas pela CVM (art. 226, §3º); c) em outras hipóteses estabelecidas pela CVM.

        Antes, o contribuinte podia decidir quando realizar a reavaliação a valor de mercado
        
Antes, o contribuinte, como regra geral, podia decidir quanto à conveniência e quando realizar a reavaliação a valor de mercado. As regras para fazê-la também eram flexíveis, o que levava a diversas distorções nas informações patrimoniais.
No que diz respeito ao valor justo (montante pelo qual um ativo poderia ser trocado ou um passivo liquidado) e valor presente, as repercussões de ganhos ou perdas restringem-se ao registro contábil, não refletindo em nada na seara tributária.

       Não apresenta reflexo tributário nem mesmo a determinação legal para que os ativos de longo prazo sejam ajustados a valor presente.
     
  A neutralidade tributária está expressa na Lei 11.941, no artigo 16, o qual determina que enquanto as pessoas jurídicas estiverem sujeitas ao RTT, faz-se necessária a manutenção da contabilidade de acordo com as normas de padronização, devendo ser realizados, para fins fiscais, os ajustes devidos nos termos da legislação tributária.
     
 Do exposto, a apuração da base de cálculo do IRPJ e da CSLL parte do lucro contábil apurado segundo os procedimentos e métodos contábeis vigentes, conforme a Lei 6.404; pelos quais, uma vez apurado, deverá ser ajustado segundo os critérios vigentes em dezembro de 2007. E só então proceder-se-á ao ajuste do lucro líquido, mediante as adições, exclusões e compensações, previstas na legislação tributária.
     
O valor contábil é o custo registrado na contabilidade. A apuração do valor justo efetuado em obediência à nova legislação de padronização das normas contábeis reflete-se apenas em conta patrimonial, não obrigando o reconhecimento de seu montante como receita por ocasião da alienação do bem objeto da apuração.
        Desta forma, entendemos que o procedimento de apuração do imposto de renda na operação de permuta continua regido pelas normas da IN da SRF nº 107/88, podendo ser efetivada pelos valores contábeis correspondentes ao custo, salvo os casos em que o próprio ato disponha de forma diversa, sem qualquer influência dos elementos e procedimentos introduzidos pela nova legislação contábil.

Fonte: Valor Econômico

LEIA MAIS

segunda-feira, 19 de novembro de 2012

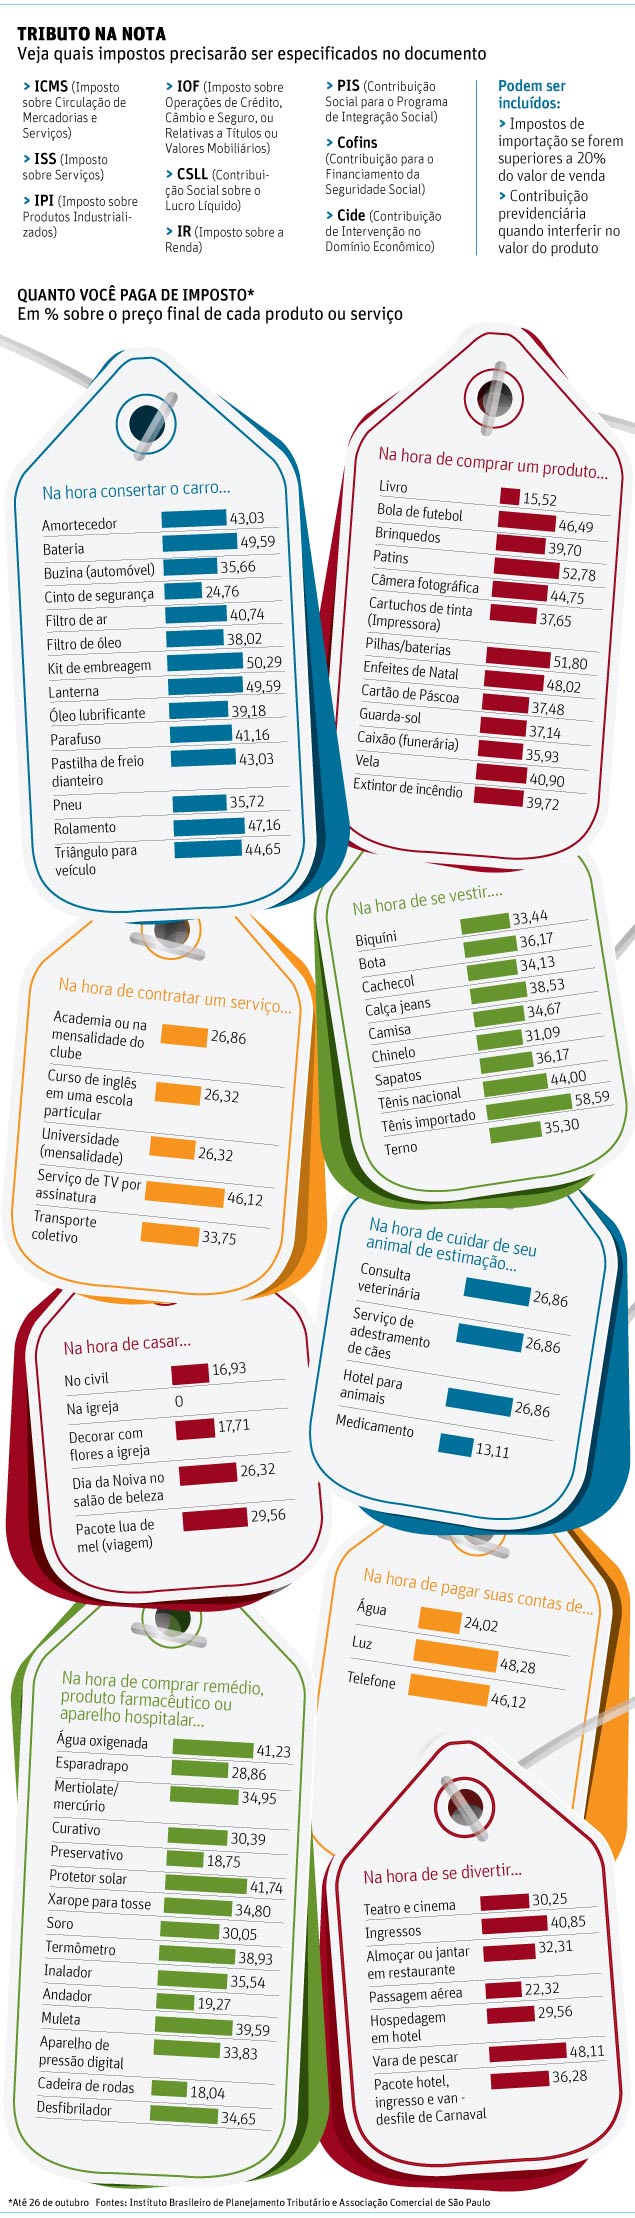
NOVA NOTA FISCAL PODE TER CUSTO PARA O CONSUMIDOR

0 Comentários


NOVA NOTA FISCAL PODE TER CUSTO PARA O CONSUMIDOR


A discriminação de impostos incidentes sobre serviços e produtos na nota fiscal poderá ter custos para ser implantada, que serão repassados ao consumidor, avaliam entidades da indústria e do comércio ouvidos pela Folha
LEIA MAIS

quarta-feira, 14 de novembro de 2012

GRAVIDEZ GARANTE ESTABILIDADE PROVISÓRIA A EMPREGADA DEMITIDA

0 Comentários

A Quinta Turma do Tribunal Superior do Trabalho deferiu a estabilidade provisória assegurada às gestantes, a uma operadora de telemarketing da empresa Contax S/A que foi dispensada quando a sua gravidez ainda não era conhecida. A Telemar Norte Leste S/A, para a qual a empregada prestava serviços, foi condenada subsidiariamente.
LEIA MAIS

NOVOS PROCEDIMENTOS PARA O SAQUE DOS SALDOS DAS CONTAS VINCULADAS DOS TRABALHADORES NO FGTS

0 Comentários

A Caixa Econômica Federal, através da Circular 599, de 6-11-2012, publicada no Diário Oficial de hoje, dia 12-11, estabelece os procedimentos para movimentação das contas vinculadas do FGTS, pelos trabalhadores e seus dependentes, diretores não empregados e seus dependentes, e empregadores.
LEIA MAIS

SETOR DE AUDITORIA QUER MAIOR TRANSPARÊNCIA DE PEQUENAS

0 Comentários

Brasil necessita de aumento de transparência e prestação de contas também para as pequenas e médias empresas. Segundo especialistas consultados pelo DCI é necessário um processo educativo para que as corporações nacionais não façam apenas contabilidade mas também declarem os resultados.
Para o Diretor da Associação Nacional dos Executivos de Finanças, Administração e Contabilidade (Anefac), Charles Holland "muitas empresas davam mais ênfase ao preenchimento dos formulários da Receita Federal e pouca atenção para a prestação de contas".
LEIA MAIS

CONTRIBUINTE TINHA MAIS SEGURANÇA JURÍDICA NA DITADURA

0 Comentários

Decisões recentes do Supremo Tribunal Federal mostram que a corte tem se preocupado com outros elementos além da Lei Maior do país. O guardião da Constituição também tem superprotegido as portas do erário quando as demandas judiciais opõem fisco e contribuintes e tem se deixado afetar pela exposição pública ao ter seus julgamentos transmitidos ao vivo pela televisão e comentados nas notícias dos jornais.
LEIA MAIS

GOVERNO REGULAMENTA PARCELAMENTO DE 96 MIL DÉBITOS DO SIMPLES

0 Comentários

Um total de 96 mil débitos de empresas do Simples Nacional, regime simplificado de apuração de tributos, foi inscrito na Dívida Ativa da União em outubro deste ano. A inscrição dos débitos levou a Procuradoria-Geral da Fazenda Nacional (PGFN) a publicar portaria no Diário Oficial da União de hoje (12), regulamentando o parcelamento desses valores para os empresários.
LEIA MAIS

terça-feira, 6 de novembro de 2012

PRAZO PARA EMPRESAS OPTAREM PELO SIMPLES NACIONAL 2013 VAI ATÉ 28 DE DEZEMBRO

0 Comentários

Brasília - Já está aberto e vai até 28 de dezembro o prazo para empresários fazerem o agendamento da opção pelo Simples Nacional para o exercício de 2013. De acordo com nota divulgada pela Receita Federal, os interessados podem solicitar a adesão no portal do regime simplificado na internet.
LEIA MAIS

FORMAS DE TRIBUTAÇÃO, VOCÊ CONHECE AS DIFERENÇAS?

0 Comentários


Você sabe a diferença entre Simples Nacional, Lucro Presumido, Arbitrado ou Lucro Real? Se a sua resposta for não, saiba que não há do que se envergonhar. Apesar de representar um dos pontos cruciais para a gestão do negócio, são raros os empresários que conseguem escolher sem ajuda um dos modelos tributários previstos pela lei.
LEIA MAIS

PLANEJAMENTO TRIBUTÁRIO COM ÁGIO É ALVO Nº1 DO FISCO

0 Comentários

O aproveitamento do ágio interno, gerado em operações societárias dentro do mesmo grupo empresarial como forma de burlar a cobrança de Imposto de renda e Constribuição Social sobre o Lucro Líquido, é hoje o principal alvo da Receita Federal.
LEIA MAIS

quarta-feira, 31 de outubro de 2012

PETROBRAS VAI REAJUSTAR COMBUSTÍVEIS ATÉ DEZEMBRO [ACORDA BRASIL]

0 Comentários

Apesar do esforço da presidente da Petrobras, Graça Foster, para aumentar a eficiência operacional, o resultado do terceiro trimestre (lucro de R$ 5,567 bilhões, abaixo da expectativa do mercado), mostra que a estatal ainda enfrenta desequilíbrio. E novo reajuste de combustível deve ocorrer até o fim do ano.
LEIA MAIS

terça-feira, 30 de outubro de 2012

NOVA REGRA CRIA DÚVIDAS SOBRE VERBA INDENIZATÓRIA

0 Comentários

Empresas e funcionários precisam atuar juntos para viabilizar que a cobrança do imposto sobre as verbas rescisórias seja feita da forma correta e não onere o trabalhador, obrigando-o a pedir restituição.
LEIA MAIS

MICROEMPRESAS FALIDAS TÊM MENOS DE UMA SEMANA PARA ENVIAR DADOS À RECEITA

0 Comentários

O prazo para a entrega do Simples Nacional das pequenas empresas extintas em setembro se encerra na próxima quarta-feira (31).
LEIA MAIS

sexta-feira, 26 de outubro de 2012

NOVO TERMO DE RESCISÃO DO CONTRATO DE TRABALHO

0 Comentários

A partir de 1º novembro, todas as rescisões de contrato de trabalho deverão utilizar o novo modelo do Termo de Rescisão do Contrato de Trabalho (TRCT),  instituído pelo Ministério do Trabalho e Emprego (MTE) por meio da Portaria 1.057/2012.
LEIA MAIS

quinta-feira, 25 de outubro de 2012

DEMITIDO TERÁ CONTRATO DE RESCISÃO MAIS DETALHADO A PARTIR DE NOVEMBRO DE 2012

0 Comentários
  

Para poder receber o seguro-desemprego e o Fundo de Garantia por Tempo de Serviço – FGTS, os trabalhadores que forem demitidos de uma empresa, a partir de 1º de novembro, terão que assinar um novo Termo de Rescisão do Contrato de Trabalho - TRCT. O documento, bem mais detalhado, terá um campo específico até para as gorjetas, caso tenham sido recebidas, e para as férias vencidas e proporcionais, por período de aquisição.
LEIA MAIS
 
Contabilidade Essencial © 2012 [Rond Alves] .